chính phủ nước cộng hòa xã hội chủ nghĩa việt nam
Diễn đàn cạnh tranh Quốc gia
Agribank, áp lực và cuộc chuyển mình cùng Fintech
(Chinhphu.vn) - Bắt tay cùng các “ngôi sao đang lên” Fintech để mở rộng và nâng cao hiệu quả hoạt động dựa trên nền tảng công nghệ là xu thế không thể tránh khỏi của các tổ chức tín dụng.
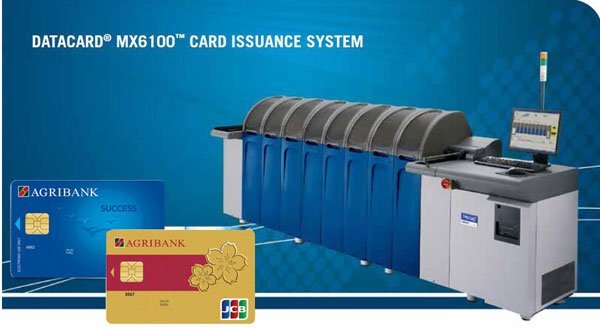 |
| Các sản phẩm thẻ quốc tế ứng dụng công nghệ chip theo chuẩn EMV của Agribank |
Thúc đẩy công nghệ ngân hàng cùng Fintech
Thời gian gần đây, các phương tiện truyền thông, cả trong nước và quốc tế luôn đề cập đến các công ty công nghệ chuyên kinh doanh dịch vụ tài chính (Fintech) như một trong những nhân tố tạo ra xu hướng phát triển mới cho dịch vụ ngân hàng. Cùng với sự hình thành của cuộc cách mạng công nghệ 4.0, hệ thống thanh toán và vai trò trung gian tín dụng, trung gian tài chính của các ngân hàng sẽ thay đổi ra sao? Các dịch vụ tài chính sẽ được khách hàng tiếp cận thế nào? Hay làm sao để ngân hàng quản lý được xu hướng chuyển đổi trong sử dụng kênh bán hàng của người tiêu dùng hiện đại từ ngân hàng truyền thống sang ngân hàng trực tuyến?
Có thể thấy, không ít ngân hàng Việt Nam cũng tỏ ra nhanh nhạy không kém khi đã bắt nhịp được xu thế phát triển của dịch vụ tài chính hiện đại. Được biết đến như một trong tứ trụ ngân hàng Việt Nam, mang sứ mệnh đưa dịch vụ tài chính đến đông đảo người dân, nhất là nông dân, Agribank đã cùng các công ty Fintech liên tục tung ra thị trường nhiều sản phẩm, dịch vụ tiện ích, với tốc độ nhanh, chuẩn hóa quy trình giao dịch, đơn giản hóa thủ tục, hồ sơ, tiết giảm chi phí…
Ngân hàng thì có sẵn khách hàng, mạng lưới, dịch vụ tài chính cơ bản, hệ thống quản trị rủi ro ổn định, còn Fintech nổi trội về công nghệ, nên sự kết hợp của cả hai dường như đã trở thành hướng đi tất yếu.
Do vậy, chỉ với một chiếc điện thoại thông minh, khách hàng sẽ không cần trực tiếp đến các điểm giao dịch của ngân hàng nữa, mà vẫn có thể chuyển tiền, thanh toán hàng hóa dịch vụ và thực hiện nhiều giao dịch tài chính khác. Điều này đặc biệt ý nghĩa và hấp dẫn trong bối cảnh đối tượng khách hàng trọng yếu của Agribank vốn đa phần ở khu vực nông thôn hay vùng sâu, vùng xa.
Khi hiệu quả được chứng minh bằng những con số
Hơn 2.240 chi nhánh trên khắp cả nước đã trở thành mạng lưới đắc lực giúp lan tỏa hơn 200 sản phẩm tài chính của Agribank đi khắp nơi. Người tiêu dùng đã không còn lạ lẫm gì với những cái tên như Apaybill, Vntopup, Bankplus….
Và cũng dễ dàng nhìn thấy hiệu quả tổng thể của sự ứng dụng công nghệ vào cung cấp các sản phẩm tài chính tại điển hình Agribank.
Nếu như tổng doanh thu dịch vụ của nhà cho vay này năm 2016 tăng hơn 19% so với 2015, đạt hơn 3.640 tỷ đồng, thì riêng E-banking đã tăng trưởng gần 33%, với các tiện ích được khách hàng ưa chuộng nhất như: SMS thông báo biến động số dư tài khoản, hay SMS nhắc nợ tiền vay. E-banking tăng trưởng nhanh, ổn định và rõ ràng đang trở thành nguồn thu ngày càng lớn trong cơ cấu thu dịch vụ của Agribank. Bên cạnh đó nhiều dịch vụ tài chính đặc thù của ngân hàng số đã trở thành thế mạnh của nhà cho vay này như: Nộp thuế điện tử, mobile-banking hay dịch vụ thẻ.
Riêng về dịch vụ thẻ, có thể thấy tổng doanh thu dịch vụ thẻ của ngân hàng đã tăng đến 22% so với năm 2015. Tổng số lượng thẻ phát hành lũy kế đến hết năm 2016 đã là 19,2 triệu thẻ, chiếm 18% thị phần về phát hành thẻ toàn thị trường. Số lượng ATM, EDC/POS (máy cà thẻ) tăng mạnh cũng thúc đẩy doanh số sử dụng thẻ và thanh toán qua thẻ lần lượt tăng 10% và 17%.
Tất nhiên, song song với những con số đáng nể ấy, vẫn còn một số hạn chế như tỷ lệ khách hàng có tài khoản thanh toán sử dụng mobile banking còn chưa cao (mới 52,8%); khách hàng có đăng ký sử dụng dịch vụ nhưng thực tế không có giao dịch nào phát sinh gây lãng phí tài nguyên của hệ thống; các tiện ích dịch vụ tài khoản trên các kênh tự động như internet banking, mobile banking hay ATM, POS còn chưa đa dạng; thỉnh thoảng lại diễn ra tình trạng quá tải hệ thống những dịp cuối tháng, cuối năm.
Nhu cầu tăng vốn để đáp ứng xu thế phát triển
Vì vậy, một trong những câu hỏi lớn gây trăn trở cho Agribank hiện nay là tăng vốn để kịp thời đáp ứng xu thế phát triển. Tăng vốn không chỉ làm thay đổi cơ bản tình hình tài chính, mà còn có thể góp phần thay đổi cả về chất sự phát triển của một ngân hàng. Trong đó, có yếu tố là phát triển công nghệ trong bối cảnh cuộc cách mạng công nghiệp 4.0 đã thổi hơi thở nóng bỏng đến tận cửa từng nhà cho vay.
Bài toán cổ phần hóa do đó đã được đề cập đến như một lựa chọn sống còn để cải thiện sức mạnh tài chính và tình hình kinh doanh của Agribank. Trong danh sách thoái vốn Nhà nước giai đoạn 2016-2020, Agribank cũng đã được “xướng tên”, với chủ trương Nhà nước sẽ chỉ còn nắm giữ 65% vốn điều lệ sau cổ phần hóa.
Tất nhiên, còn có con đường khác để thực hiện kỳ vọng đưa một số ngân hàng Việt Nam, trong đó có Agribank, đạt đủ năng lực tài chính và quy mô để tham gia vào cuộc cạnh tranh quốc tế, đó là tăng vốn điều lệ. Và đây cũng chính là thách thức lớn của Agribank.
Sau khi 3 trên tổng số 4 “tứ trụ” của ngành ngân hàng Việt Nam được cổ phần hóa, thì Agribank dường như lại bị tụt lại phía sau. Còn con đường tăng vốn của nhà cho vay đang là doanh nghiệp 100% vốn Nhà nước như Agribank lại phụ thuộc vào ngân sách, mà ngân sách hiện đang rất khó khăn. Áp lực này sẽ còn tăng lên khi hệ thống ngân hàng áp dụng chuẩn Basel II.
Rõ ràng, điều này sẽ là trở lực không nhỏ cho ngân hàng khi phải tuân thủ các tỷ lệ an toàn hoạt động, phải cạnh tranh với các nhà cho vay quốc tế đang ngày một lớn mạnh ở Việt Nam, phải huy động vốn từ các định chế tài chính trong, ngoài nước và vẫn phải mở rộng kinh doanh một cách hiệu quả trong xu thế công nghệ đang phát triển như vũ bão.
Phương Hiền