chính phủ nước cộng hòa xã hội chủ nghĩa việt nam
Diễn đàn cạnh tranh Quốc gia
Vì sao Hải quan đề xuất sửa đổi Luật Thuế XNK?
(Chinhphu.vn) – Theo Tổng cục Hải quan, Luật Thuế xuất khẩu, thuế nhập khẩu còn thiếu nhiều quy định cần thiết, trong khi nhiều quy định hiện hành bất cập với thực tế hoặc chưa thống nhất với các chính sách liên quan.
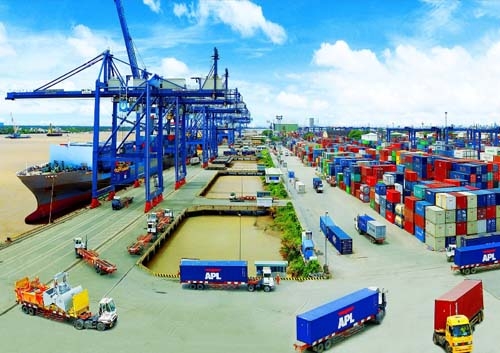 |
| Ảnh minh họa |
Việc sửa đổi, bổ sung các hạn chế của Luật Thuế XNK được kỳ vọng sẽ khuyến khích phát triển và bảo hộ hợp lý sản xuất, kinh doanh trong nước, đẩy mạnh cải cách hành chính, cải thiện môi trường kinh doanh và nâng cao năng lực cạnh tranh quốc gia...
Thiếu nhiều quy định
Báo Hải quan dẫn ý kiến Cục Thuế XNK (Tổng cục Hải quan) cho rằng Luật Thuế Xuất khẩu, thuế Nhập khẩu hiện hành có những điểm chưa nội luật hoặc nội luật chưa đầy đủ theo quy định của Công ước Kyoto, của các hiệp định song phương và đa phương đã, đang và sẽ ký kết.
Cụ thể, theo phản ánh của Hải quan một số tỉnh, thành phố, Luật Thuế Xuất khẩu, thuế Nhập khẩu thiếu nhiều quy định về miễn thuế, như đối với hàng hóa có trị giá tối thiểu hoặc có số tiền thuế phải nộp dưới mức quy định, thiếu quy định về miễn thuế đối với ấn phẩm quảng cáo có trị giá thấp và hàng mẫu theo đơn hàng để phục vụ sản xuất… Điều này đã gây khó khăn vướng mắc cho cơ quan Hải quan trong thực hiện.
Luật chưa quy định đại lý hải quan, người bảo lãnh, người sử dụng hàng hóa NK nhưng chưa nộp thuế, người thu gom hàng hóa của cư dân biên giới là đối tượng nộp thuế nên thực tế nhiều trường hợp không thu được thuế của các đối tượng này.
Việc quy định phải nộp thuế trước khi thông quan đối với hàng XK, NK để kinh doanh chưa phân biệt mức độ chấp hành tốt pháp luật của DN như Luật Quản lý thuế là chưa khuyến khích DN chấp hành tốt pháp luật...
Bất cập với thực tế
Theo Cục Thuế XNK, quy định về các nguyên tắc ban hành Biểu thuế, thuế suất đã được nêu trong Luật chưa thật sự phù hợp trong điều kiện thực hiện lộ trình cắt giảm thuế quan đối với hàng hóa NK của một số Hiệp định thương mại quốc tế, vai trò bảo hộ và thu cho NSNN của thuế XK sẽ không như giai đoạn trước đây.
Các nguyên tắc này cũng chưa đủ để xử lý các vấn đề đặt ra nhằm đảm bảo tính hợp lý giữa thuế suất thuế nhập khẩu đánh vào nguyên liệu, vật tư, linh kiện, phụ tùng, bán thành phẩm và sản phẩm nguyên chiếc...
Cùng với đó, theo phản ánh của Hải quan địa phương, quy định các biện pháp về thuế để tự vệ, chống bán phá giá, chống trợ cấp, chống phân biệt đối xử tuy đã được quy định trong Luật nhưng chưa đầy đủ và chưa bao quát được hết các vấn đề cần thiết để áp dụng các loại thuế này, nên thực tế việc áp dụng được thực hiện theo quy định tại Pháp lệnh Chống bán phá giá, Pháp lệnh Chống trợ cấp, Pháp lệnh Chống phân biệt đối xử.
Đặc biệt, với quy định miễn thuế NK 5 năm cho nguyên liệu, vật tư, linh kiện phục vụ sản xuất những dự án ưu đãi đầu tư thuộc lĩnh vực đặc biệt khuyến khích đầu tư hoặc địa bàn đặc biệt khuyến khích đầu tư chưa phân biệt các dự án chỉ đáp ứng một đối tượng hưởng ưu đãi với các dự án đáp ứng nhiều đối tượng hưởng ưu đãi, nên chưa khuyến khích các dự án đầu tư có quy mô lớn, công nghệ cao, đầu tư vào những địa bàn đặc biệt cần khuyến khích đầu tư.
Chưa thống nhất với các chính sách liên quan
Theo phản ánh của hải quan các địa phương, quy định về trị giá tính thuế XK, NK chưa thống nhất với quy định của Luật Hải quan số 54/2014/QH13. Quy định miễn thuế hàng hóa NK tạo tài sản cố định của dự án ưu đãi đầu tư chưa phù hợp với việc bổ sung thêm hoặc bãi bỏ một số đối tượng thuộc diện được hưởng ưu đãi đầu tư theo Luật Đầu tư số 67/2014/QH13 có hiệu lực thi hành từ ngày 1/7/2015.
Hải quan một số địa phương cũng phản ánh, tại Khoản 2 Điều 16 Luật Thuế Xuất khẩu, thuế Nhập khẩu quy định hàng hóa là tài sản di chuyển được miễn thuế NK. Trong những năm qua, nhiều trường hợp đã lợi dụng chính sách này để NK miễn thuế mặt hàng ô tô theo diện tài sản di chuyển của Việt kiều hồi hương nhưng không đúng đối tượng quy định.
Thành Đạt