- An Giang
- Bình Dương
- Bình Phước
- Bình Thuận
- Bình Định
- Bạc Liêu
- Bắc Giang
- Bắc Kạn
- Bắc Ninh
- Bến Tre
- Cao Bằng
- Cà Mau
- Cần Thơ
- Điện Biên
- Đà Nẵng
- Đà Lạt
- Đắk Lắk
- Đắk Nông
- Đồng Nai
- Đồng Tháp
- Gia Lai
- Hà Nội
- Hồ Chí Minh
- Hà Giang
- Hà Nam
- Hà Tây
- Hà Tĩnh
- Hòa Bình
- Hưng Yên
- Hải Dương
- Hải Phòng
- Hậu Giang
- Khánh Hòa
- Kiên Giang
- Kon Tum
- Lai Châu
- Long An
- Lào Cai
- Lâm Đồng
- Lạng Sơn
- Nam Định
- Nghệ An
- Ninh Bình
- Ninh Thuận
- Phú Thọ
- Phú Yên
- Quảng Bình
- Quảng Nam
- Quảng Ngãi
- Quảng Ninh
- Quảng Trị
- Sóc Trăng
- Sơn La
- Thanh Hóa
- Thái Bình
- Thái Nguyên
- Thừa Thiên Huế
- Tiền Giang
- Trà Vinh
- Tuyên Quang
- Tây Ninh
- Vĩnh Long
- Vĩnh Phúc
- Vũng Tàu
- Yên Bái
Doanh nghiệp chủ động nộp phí ngầm?
Nếu công khai các khoản phí, thuế thì không có thỏa thuận ngầm, các loại phí ngầm.
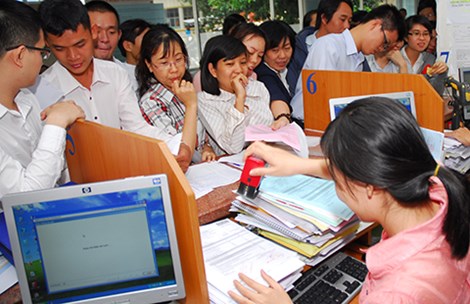 |
| Doanh nghiệp kê khai thuế tại TPHCM-Ảnh minh họa |
Không ít ý kiến than phiền về các vấn đề liên quan đến thuế và phí tại hội nghị về cải thiện môi trường kinh doanh do Viện Nghiên cứu quản lý kinh tế Trung ương phối hợp với Cơ quan Phát triển quốc tế Hoa Kỳ vừa tổ chức tại Hà Nội.
Trao đổi về vấn đề này, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam, nói: “Có nhiều doanh nghiệp (DN) cứ nghĩ rằng phải có các khoản phí ngầm thì mọi việc mới xong xuôi, cho nên họ chủ động nộp các loại phí ngầm”.
“Cứ nghĩ nộp phí ngầm mới xong việc”
Phóng viên: Thưa bà, nhiều DN than phiền rằng họ vừa nộp thuế lại vừa phải chịu các khoản phí, thậm chí phí chồng phí tạo gánh nặng rất lớn cho họ?
Bà Nguyễn Thị Cúc: Hai khoản phí (ví dụ phí kiểm định an toàn thực phẩm, phí qua cầu, qua phà, phí chứng thư…) và thuế là khác nhau. Phí mang tính chất hoàn trả, còn thuế không mang tính chất hoàn trả và là khoản thu bắt buộc. Nếu nói rằng đã thu thuế rồi mà không thu phí nữa thì không hợp lý. Ví dụ: Người ta muốn đăng ký sở hữu xe thì phải nộp khoản phí đó. Nếu thu những khoản phí nằm ngoài quy định mới là sai.
Nhưng Bộ Tài chính mới đây đã có công văn gửi các bộ và cơ quan hữu quan cho rằng việc thực hiện các quy định về phí, lệ phí còn nhiều tồn tại. Chẳng hạn có tình trạng thu sai hoặc thu cao quá quy định nhiều loại phí, lệ phí như lệ phí cấp chứng chỉ an toàn đối với DN kinh doanh đường sắt, phí chợ đêm, phí chợ tạm...?
Thực tế có một số loại phí do các địa phương thu thêm. Do vậy, Quốc hội đang rà soát những khoản phí thu sai ở các địa phương.
Ngoài các loại phí mà DN đương nhiên phải nộp theo quy định, một số DN còn phản ánh về các loại phí ngầm. Đơn cử: Quy định một tờ khai thuế mức phí phải nộp theo quy định là 4.000 đồng nhưng thực tế DN còn phải nộp thêm những khoản khác liên quan đến tờ khai đó. Đó là phí ngầm.
Vấn đề là các cơ quan chức năng phải kiên quyết để xóa bỏ những loại phí ngầm đó.
“Đi đêm” với cán bộ thuế
Bà có đề cập đến việc phải xóa bỏ các loại phí ngầm nhưng theo phản ánh của DN, thực tế các loại phí ngầm không giảm mà còn gia tăng?
Phải xem xét từ hai phía: Các cơ quan quản lý và DN. Một khảo sát của Phòng Thương mại và Công nghiệp Việt Nam vừa qua cho thấy có nhiều DN cứ lo mình không đóng những chi phí ngầm thì bị gây khó khăn hoặc phải đóng phí ngầm thì mọi việc mới xong. Cho nên họ chủ động nộp các loại phí ngầm. Ngay cả DN đã có những suy nghĩ như vậy thì tình hình càng thêm phức tạp.
Về phía cơ quan quản lý, đôi khi việc công khai, minh bạch các khoản phí lại không đạt yêu cầu. Do đó, theo tôi quan trọng là cần thúc đẩy sự minh bạch từ cả hai phía, cả người thi hành công vụ và DN để tránh tình trạng tiêu cực, đồng thời cần công khai, minh bạch các loại phí. Ví dụ: Xuất khẩu container ở một trọng lượng nhất định nào đó thì không cần những loại giấy tờ gì. Nếu công khai rõ ràng các biểu phí như thế, DN sẽ không cần phải trả thêm các khoản tiền khác làm gì.
Một khảo sát của cơ quan chức năng vừa công bố cũng chỉ ra các hộ kinh doanh phải thỏa thuận ngầm với cán bộ thuế. Bà có bình luận gì về vấn đề này và làm sao hạn chế tối đa tình trạng “đi đêm” này?
Việc thỏa thuận ngầm của các hộ kinh doanh với cán bộ thuế cũng có nguyên nhân từ việc không minh bạch biểu thuế. Đối với các hộ kinh doanh, công khai biểu thuế là rất cần thiết. Không thể chỉ công khai biểu thuế ở UBND phường, xã… mà còn phải gửi cả biểu thuế về cho từng hộ dân. Thực ra ở một phường, một xã có lẽ số hộ kinh doanh cũng không nhiều đến mức không thể làm được điều đó.
Tôi cho rằng khi biểu thuế đã rõ ràng, công khai đến từng hộ kinh doanh thì chắc chắn không có hộ kinh doanh nào dại gì lại đi thỏa thuận ngầm với cán bộ thuế.
Xin cám ơn bà.
Chân Luận
Theo Pháp luật TPHCM
các tin mới nhận
Hai quyết định mở đường cho phát triển công nghệ chiến lược của Việt Nam
Kinh tế tư nhân giải 'bài toán' để thành động lực tăng trưởng
Quản lý thuế theo dòng tiền: Hộ kinh doanh chuyển mình thời số hóa
Tin đọc nhiều