- An Giang
- Bình Dương
- Bình Phước
- Bình Thuận
- Bình Định
- Bạc Liêu
- Bắc Giang
- Bắc Kạn
- Bắc Ninh
- Bến Tre
- Cao Bằng
- Cà Mau
- Cần Thơ
- Điện Biên
- Đà Nẵng
- Đà Lạt
- Đắk Lắk
- Đắk Nông
- Đồng Nai
- Đồng Tháp
- Gia Lai
- Hà Nội
- Hồ Chí Minh
- Hà Giang
- Hà Nam
- Hà Tây
- Hà Tĩnh
- Hòa Bình
- Hưng Yên
- Hải Dương
- Hải Phòng
- Hậu Giang
- Khánh Hòa
- Kiên Giang
- Kon Tum
- Lai Châu
- Long An
- Lào Cai
- Lâm Đồng
- Lạng Sơn
- Nam Định
- Nghệ An
- Ninh Bình
- Ninh Thuận
- Phú Thọ
- Phú Yên
- Quảng Bình
- Quảng Nam
- Quảng Ngãi
- Quảng Ninh
- Quảng Trị
- Sóc Trăng
- Sơn La
- Thanh Hóa
- Thái Bình
- Thái Nguyên
- Thừa Thiên Huế
- Tiền Giang
- Trà Vinh
- Tuyên Quang
- Tây Ninh
- Vĩnh Long
- Vĩnh Phúc
- Vũng Tàu
- Yên Bái
Không thu thuế 176 tỷ đồng đối với Formosa là đúng quy định
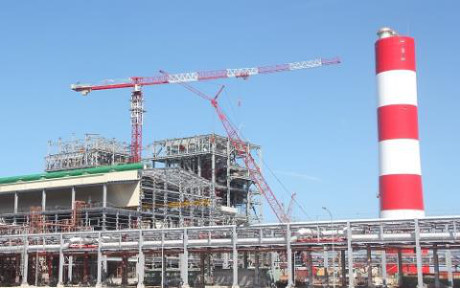
(Chinhphu.vn) - Theo Bộ Tài chính, việc không thu thuế nhà thầu (176 tỷ đồng) đối với Công ty TNHH Gang thép Hưng Nghiệp Formosa Hà Tĩnh (Formosa) là đúng quy định.
|
Đây là nội dung trong thông báo mới nhất ngày 21/9 của Bộ Tài chính liên quan đến việc áp dụng chính sách thuế nhà thầu đối với Formosa.
Theo Bộ Tài chính, việc thu thuế hay không truy thu thuế nhà thầu từ Formosa, cần phải xem xét đầy đủ về căn cứ pháp lý cũng như căn cứ thực tế, được phân làm 2 nhóm.
Nhóm thứ nhất, hàng hoá là máy móc, thiết bị được cung cấp theo hợp đồng dưới hình thức điểm giao nhận hàng hoá nằm trong lãnh thổ Việt Nam hoặc việc cung cấp hàng hóa có kèm theo các dịch vụ tiến hành tại Việt Nam như lắp đặt, chạy thử, bảo hành, bảo dưỡng, thay thế, các dịch vụ khác đi kèm với việc cung cấp hàng hoá: căn cứ quy định đối với đối tượng chịu thuế giá trị gia tăng (GTGT) tại Khoản 2, Điều 6, Thông tư số 60/2012/TT-BTC ngày 12/4/2012 của Bộ Tài chính (hướng dẫn thực hiện nghĩa vụ thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập tại Việt Nam) phải chịu thuế nhà thầu đối với các dịch vụ lắp đặt, chạy thử, bảo hành, bảo dưỡng… nhà thầu nước ngoài thực hiện ở Việt Nam.
Nhóm thứ hai, đối với trường hợp tổ chức, cá nhân nước ngoài thực hiện cung cấp hàng hoá là máy móc, thiết bị cho tổ chức, cá nhân Việt Nam không kèm theo các dịch vụ được thực hiện giao hàng tại cửa khẩu Việt Nam (người bán chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến hàng hoá cho đến điểm giao hàng tại cửa khẩu Việt Nam; người mua chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc nhận hàng, chuyên chở hàng từ cửa khẩu Việt Nam), thì theo Điều 4, Thông tư số 60/2012/TT-BTC ngày 12/4/2012 của Bộ Tài chính, thuộc đối tượng không áp dụng thu thuế nhà thầu.
Đối với máy móc, thiết bị nhập khẩu mà nhà đầu tư nhập khẩu theo điều kiện chuyển giao quyền sở hữu tại cửa khẩu chỉ kèm theo nghĩa vụ bảo hành là nghĩa vụ của người bán, không kèm theo bất cứ dịch vụ gì khác ở Việt Nam thì việc không thu thuế nhà thầu (176 tỷ đồng) đối với đối tượng này là đúng quy định tại Điều 4, phần Quy định chung, Thông tư số 60/2012/TT-BTC ngày 12/4/2012 của Bộ Tài chính và phù hợp thực tế do không phát sinh dịch vụ lắp đặt của nhà thầu nước ngoài tại Việt Nam.
Bộ Tài chính cũng cho biết, thực tế từ đầu năm 2015, Bộ này cũng đã chỉ đạo Tổng cục Thuế, Tổng cục Hải quan thực hiện thanh tra việc chấp hành pháp luật về thuế có liên quan đến máy móc, thiết bị nhập khẩu để lắp đặt và thi công công trình của Formosa, trong đó có dịch vụ lắp đặt này. Cơ quan Thuế và Hải quan đã thực hiện truy thu bao gồm cả thuế nhà thầu và xử phạt, trong tổng số xử lý bao gồm cả khoản không hoàn thuế GTGT là gần 250 tỷ đồng, không chấp nhận việc nâng giá trị công trình 4.000 tỷ đồng.
Huy Thắng
các tin mới nhận


'Bản đồ' đầu tư của T&T Group: Từ cao tốc, cảng biển đến hàng không

Rủi ro kinh tế toàn cầu: Doanh nghiệp cần chuẩn bị gì cho năm 2026?
VNPAY cung cấp bộ giải pháp cho hộ kinh doanh kê khai thuế thuận tiện
Tin đọc nhiều