- An Giang
- Bình Dương
- Bình Phước
- Bình Thuận
- Bình Định
- Bạc Liêu
- Bắc Giang
- Bắc Kạn
- Bắc Ninh
- Bến Tre
- Cao Bằng
- Cà Mau
- Cần Thơ
- Điện Biên
- Đà Nẵng
- Đà Lạt
- Đắk Lắk
- Đắk Nông
- Đồng Nai
- Đồng Tháp
- Gia Lai
- Hà Nội
- Hồ Chí Minh
- Hà Giang
- Hà Nam
- Hà Tây
- Hà Tĩnh
- Hòa Bình
- Hưng Yên
- Hải Dương
- Hải Phòng
- Hậu Giang
- Khánh Hòa
- Kiên Giang
- Kon Tum
- Lai Châu
- Long An
- Lào Cai
- Lâm Đồng
- Lạng Sơn
- Nam Định
- Nghệ An
- Ninh Bình
- Ninh Thuận
- Phú Thọ
- Phú Yên
- Quảng Bình
- Quảng Nam
- Quảng Ngãi
- Quảng Ninh
- Quảng Trị
- Sóc Trăng
- Sơn La
- Thanh Hóa
- Thái Bình
- Thái Nguyên
- Thừa Thiên Huế
- Tiền Giang
- Trà Vinh
- Tuyên Quang
- Tây Ninh
- Vĩnh Long
- Vĩnh Phúc
- Vũng Tàu
- Yên Bái
Phản hồi ý kiến “DN chịu thiệt vì được miễn thuế”
(Chinhphu.vn) – Vụ Chính sách Thuế cho rằng việc phân bón nội khó cạnh tranh với hàng nhập khẩu không thể “đổ lỗi” vì được miễn thuế. Trước đó, các doanh nghiệp cho rằng quy định mới về thuế GTGT đang khiến DN phân bón trong nước thiệt thòi.
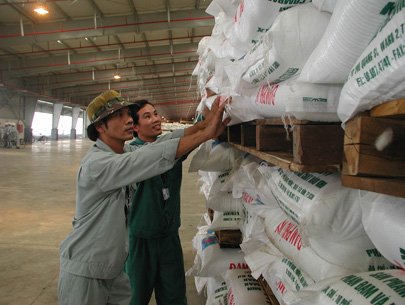 |
| Ảnh minh họa |
Theo doanh nghiệp, điểm chung giữa thuế VAT 0% và không đánh thuế VAT là doanh nghiệp không phải thực hiện nộp thuế. Nhưng nếu thuộc khung thuế suất VAT 0%, doanh nghiệp vẫn là đối tượng chịu thuế nên phải kê khai thuế VAT đầu ra và được hoàn thuế VAT đầu vào.
Còn khi thuộc đối tượng không chịu thuế VAT thì doanh nghiệp bán phân bón trong nước cũng không được hoàn thuế GTGT đầu vào, chi phí sản xuất sẽ bị đội lên, giá thành phân bón không thể giảm thấp và nông dân cũng không thể được lợi.
Đánh giá về cục diện cạnh tranh giữa phân bón nhập khẩu và phân bón nội, TTXVN dẫn lời ông Nguyễn Văn Thanh, Cục trưởng, Cục Hóa chất, Bộ Công Thương nhận định, khi miễn thuế giá trị gia tăng đối với phân bón, thuế nhập khẩu phân bón sẽ giảm từ 11% xuống còn 6%.
Như vậy, khó khăn thấy rõ đối với các doanh nghiệp sản xuất phân bón trong nước và có lợi đối với các doanh nghiệp nhập khẩu vì họ bán được phân bón ra thị trường với giá thấp hơn nên có thể tiêu thụ được tốt hơn.
Do đó, Hiệp hội Phân bón Việt Nam đã kiến nghị cần điều chỉnh các văn bản luật pháp liên quan tới quy định áp thuế giá trị gia tăng 0% cho mặt hàng phân bón thay vì miễn thuế như hiện nay.
Phản hồi những kiến nghị trên, ông Phạm Đình Thi, Vụ trưởng, Vụ Chính sách Thuế (Bộ Tài chính) cho rằng, phân bón nội khó cạnh tranh với hàng nhập khẩu không thể “đổ lỗi” vì được miễn thuế.
Trong tương lai gần, chúng ta phải thực hiện đúng cam kết là tạo một sân chơi bình đẳng về thương mại hàng hóa với các quốc gia trong khu vực và trên thế giới để phù hợp với xu thế hội nhập kinh tế quốc tế.
Hiện nay, thuế nhập khẩu phân bón vẫn giữ ở mức 6% và thuế giá trị gia tăng đầu vào của ngành sản xuất phân bón trong nước vẫn được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (theo Nghị định 12/2015/NĐ-CP của Chính phủ quy định chi tiết việc thi hành Luật sửa đổi, bổ sung một số điều của các Luật về thuế).
Ông Thi lập luận, các kiến nghị từ doanh nghiệp phân bón chỉ mới đại diện cho khu vực sản xuất, chứ chưa tính tới cả mạng lưới thương mại, gồm các đại lý bán buôn và bán lẻ.
Thuế giá trị gia tăng là khoản thuế gián thu, nên sản phẩm phân bón được miễn thuế giá trị gia tăng, sẽ không phải chịu bất kỳ tỷ lệ phần trăm thuế nào khi đến tay người tiêu dùng.
Hơn nữa, giá thành phân bón là do quan hệ cung cầu của thị trường quyết định. Để tháo gỡ khó khăn của các ngành sản xuất, không riêng gì các doanh nghiệp phân bón, cần hướng tới những giải pháp khác chứ không chỉ trông chờ vào chính sách thuế.
Thành Đạt
các tin mới nhận
Hai quyết định mở đường cho phát triển công nghệ chiến lược của Việt Nam
Kinh tế tư nhân giải 'bài toán' để thành động lực tăng trưởng
Quản lý thuế theo dòng tiền: Hộ kinh doanh chuyển mình thời số hóa
Tin đọc nhiều